Rachunki trafiają na jeden stół
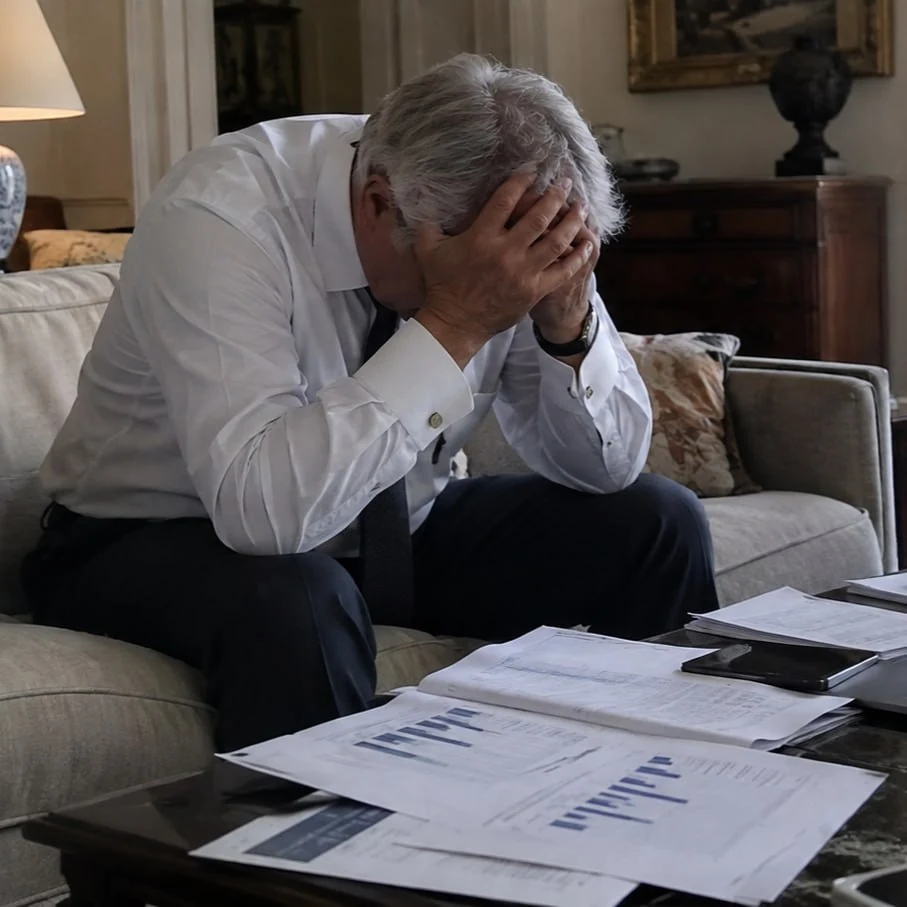
To fikcyjna historia edukacyjna. Mężczyzna siada przy stole, na którym zebrały się rachunki, koperty i wydruki. Część płatności już uregulował, innych terminów nie jest pewien. Zamiast od razu otwierać bankowość i wykonywać przelewy z pamięci, najpierw porządkuje dokumenty. Przygotowuje kartkę na kwoty i daty oraz osobne miejsce na sprawy wymagające wyjaśnienia. Chce sprawdzić, co trzeba zapłacić teraz, a co uwzględnić w planie kolejnego miesiąca.
Najpierw powstaje jedna sterta „do sprawdzenia”, druga „do zapłaty”, a trzecia „do zachowania na później”. Ta prosta segregacja nie rozwiązuje jeszcze problemu, ale usuwa chaos. Zamiast reagować na każdy arkusz osobno, osoba z tej sceny zaczyna widzieć całość: jakie terminy są najbliżej, które kwoty powtarzają się co miesiąc, a które pojawiają się tylko czasem.
Jak z papierów zrobić listę spraw do wykonania
Kiedy dokumenty są już rozłożone, bohater zapisuje na jednej kartce daty, kwoty i rodzaje zobowiązań. Nie tworzy skomplikowanego systemu, tylko prostą listę: opłaty stałe, raty, rachunki sezonowe, wydatki rodzinne i rzeczy do wyjaśnienia. To pozwala odłożyć emocje na bok i zobaczyć, co rzeczywiście wymaga działania, a co tylko zajmuje miejsce na stole.
Wśród papierów pojawiają się też koszty nieregularne: naprawa, zakup większej rzeczy, opłata raz na kilka miesięcy. Zamiast wrzucać je do jednego worka z codziennymi wydatkami, bohater oddziela je jako osobną kategorię. Dzięki temu lepiej rozumie, dlaczego w niektórych miesiącach budżet wydaje się napięty, chociaż zwykłe zakupy nie są wyraźnie większe.
Co zrobić z terminami, które nakładają się na siebie
Kolejny krok polega na ustawieniu terminów w kolejności. Najpierw te, które mają najwyższy priorytet w domowym planie, potem pozostałe. Nie chodzi o ocenę ważności moralnej, tylko o praktyczny porządek: co trzeba rozpatrzyć najpierw, żeby nie dopuścić do zamieszania. Taki układ pomaga uniknąć sytuacji, w której kilka płatności przypada w tym samym tygodniu i żadna nie jest w pełni widoczna.
Bohater zauważa też, że część rachunków można przygotować wcześniej, zanim staną się pilne. To zwykła organizacja, nie wielka strategia. W praktyce wystarczy przenieść daty do jednego kalendarza i ustalić prostą kolejność. Gdy terminy nie są rozrzucone po kopertach i wiadomościach, łatwiej ocenić, ile pieniędzy trzeba odłożyć na nadchodzący miesiąc.
Jak oddzielić koszty zwykłe od nieregularnych
W tej historii ważnym odkryciem jest podział wydatków na codzienne i nieregularne. Jedzenie, transport i opłaty stałe nie znikają, ale też nie tłumaczą wszystkiego. Czasem problemem są właśnie te pozycje, które pojawiają się rzadziej: przegląd sprzętu, większy zakup do domu, sezonowe rachunki albo wydatek związany z rodziną. Gdy są zapisane osobno, nie zaskakują aż tak mocno.
Bohater nie zakłada, że od razu wszystko naprawi. Zamiast tego tworzy mały plan na następny miesiąc: ile musi zostać na podstawowe potrzeby, ile warto odłożyć na nieregularne koszty i które rzeczy można przesunąć. To właśnie jest sens porządkowania finansów: nie obiecać sobie idealnego życia, tylko zyskać lepszy obraz rzeczywistości.
Plan na kolejne dni
Po pierwszym przeglądzie na stole zostaje jedna kartka z datami, jedna lista do zapłaty i kilka decyzji zapisanych na przyszłość. To wystarczy, żeby następny miesiąc nie był zbiorem przypadkowych reakcji. Najważniejszą zmianą jest czytelny plan: wiadomo, co jest pilne, co powtarzalne i co trzeba uwzględnić wcześniej.
Taki scenariusz pokazuje, że porządkowanie finansów zaczyna się od prostych ruchów: segregacji, zapisu, rozróżnienia kosztów i spokojnego spojrzenia na kalendarz. Nie ma tu obietnicy natychmiastowej poprawy, ale jest coś bardziej użytecznego: plan na kolejny krok. Dla osób przytłoczonych rachunkami to często najważniejszy moment, bo pozwala wrócić do działania bez poczucia bezradności.
Trzy krótkie przeglądy w tygodniu
Bohater nie próbuje naprawić wszystkiego w jeden wieczór. Zamiast tego rozpisuje tydzień na trzy krótkie sesje. Pierwszego dnia tylko zbiera dokumenty i odkłada je na jedną kupkę. Drugiego dnia zapisuje terminy oraz kwoty, a przy każdym zobowiązaniu dopisuje jedno zdanie: czy to opłata stała, nieregularna, czy taka, którą trzeba jeszcze wyjaśnić. Trzeciego dnia porównuje te informacje z wpływami w domowym planie. Taki rytm jest spokojny, ale skuteczny, bo nie wymaga wielkiego zrywu. Pozwala zobaczyć, czy pieniądze wystarczą na najbliższe zobowiązania, czy trzeba przesunąć jakiś wydatek bez paniki.
W praktyce bohater zauważa też, że najłatwiej popełnić błąd nie przy dużej kwocie, lecz przy kilku małych rachunkach rozrzuconych po różnych miejscach. Dlatego tworzy jedną kartkę z prostym podziałem na: do zapłaty dziś, do zapłaty w tym tygodniu i do sprawdzenia później. Jeśli pojawia się dylemat, czy odłożyć większy zakup albo ograniczyć część planów, zapisuje to jako decyzję, a nie jako wyrzut sumienia. Takie podejście nie rozwiązuje problemu dochodu, ale porządkuje działanie. W domowych finansach sama widoczność często pomaga szybciej niż kolejne próby zapamiętywania wszystkiego w głowie.
Dwie drogi, gdy nieregularne koszty zaskakują co miesiąc
Przy kolejnym przeglądzie bohater dostrzega, że problem nie polega wyłącznie na rachunkach bieżących, lecz na wydatkach pojawiających się bez wyraźnego rytmu. Ma wtedy dwie sensowne drogi. Pierwsza to wydzielenie niewielkiej kwoty w każdym miesiącu na koszty nieregularne, nawet jeśli nie jest duża. Druga to przegląd poprzednich miesięcy i sprawdzenie, które kategorie naprawdę wracają, choć nie co miesiąc. Na przykład wymiana części sprzętu, opłata szkolna, naprawa czy sezonowy wydatek domowy mogą tworzyć stały wzór, tylko rozbity w czasie. Taka analiza nie wymaga skomplikowanego arkusza, wystarczy prosty zapis i porównanie.
Jeśli jednak bieżący budżet jest bardzo napięty, można zacząć od wariantu ostrożniejszego: tymczasowego ograniczenia wydatków uznaniowych i zbudowania małej rezerwy na najbliższy nieregularny koszt. To nie jest uniwersalna recepta, tylko praktyczny wybór między komfortem dziś a mniejszym stresem jutro. Właśnie tu przydaje się pytanie decyzyjne: czy w tym miesiącu ważniejsze jest pełne wykorzystanie dostępnych pieniędzy, czy odsunięcie jednego wydatku, żeby nie zaskoczył w kolejnym tygodniu? Takie pytanie pomaga zamienić chaos na konkret, a to często jest pierwszy krok do trwałego porządku.
OD LEKTURY DO PRAKTYKI
Pytania na kolejny krok
- Czy najpierw zebrałem wszystkie rachunki i zobowiązania w jednym miejscu?
- Czy zapisałem daty, kwoty i rodzaje wydatków na jednej liście?
- Czy oddzieliłem koszty codzienne od nieregularnych?
- Czy mam prosty plan na kolejny miesiąc, a nie tylko ogólne postanowienie?
Źródła i dalsza lektura
- Planowanie i kontrola wydatków, czyli o sile zarządzania własnymi pieniędzmi ↗
- Pożyczanie pieniędzy a poduszka finansowa. Długi zawsze pod kontrolą ↗
- UOKiK pracuje nad wykorzystaniem AI do walki z dark patterns ↗
Materiał edukacyjny, nie indywidualna porada finansowa, inwestycyjna ani prawna. Przykłady i fotografie mają charakter ilustracyjny. Odnośniki nie oznaczają współpracy ze wskazanymi instytucjami.